Domain kreativmanagement.de kaufen?
Wir ziehen mit dem Projekt
kreativmanagement.de um.
Sind Sie am Kauf der Domain
kreativmanagement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreativmanagement.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
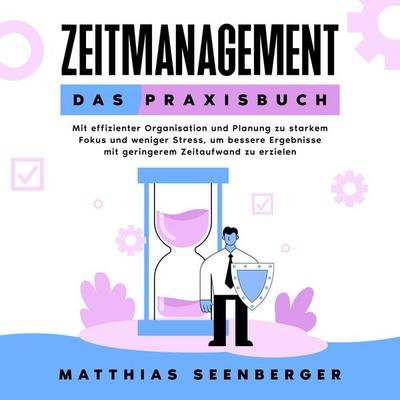
Zeitmanagement - Das Praxisbuch: Mit effizienter Organisation und Planung zu starkem Fokus und weniger Stress, um bessere Ergebnisse mit geringeremZeitmanagement - Das Praxisbuch: Mit Effizienter Organisation Und Planung Zu Starkem Fokus Und Weniger Stress, Um Bessere Ergebnisse Mit Geringerem Zeitaufwand Zu Erzielen Von Matthias Seenberger, Psiana Verlag, 978-3-96930-531-7, Sprecher: Miriam...8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
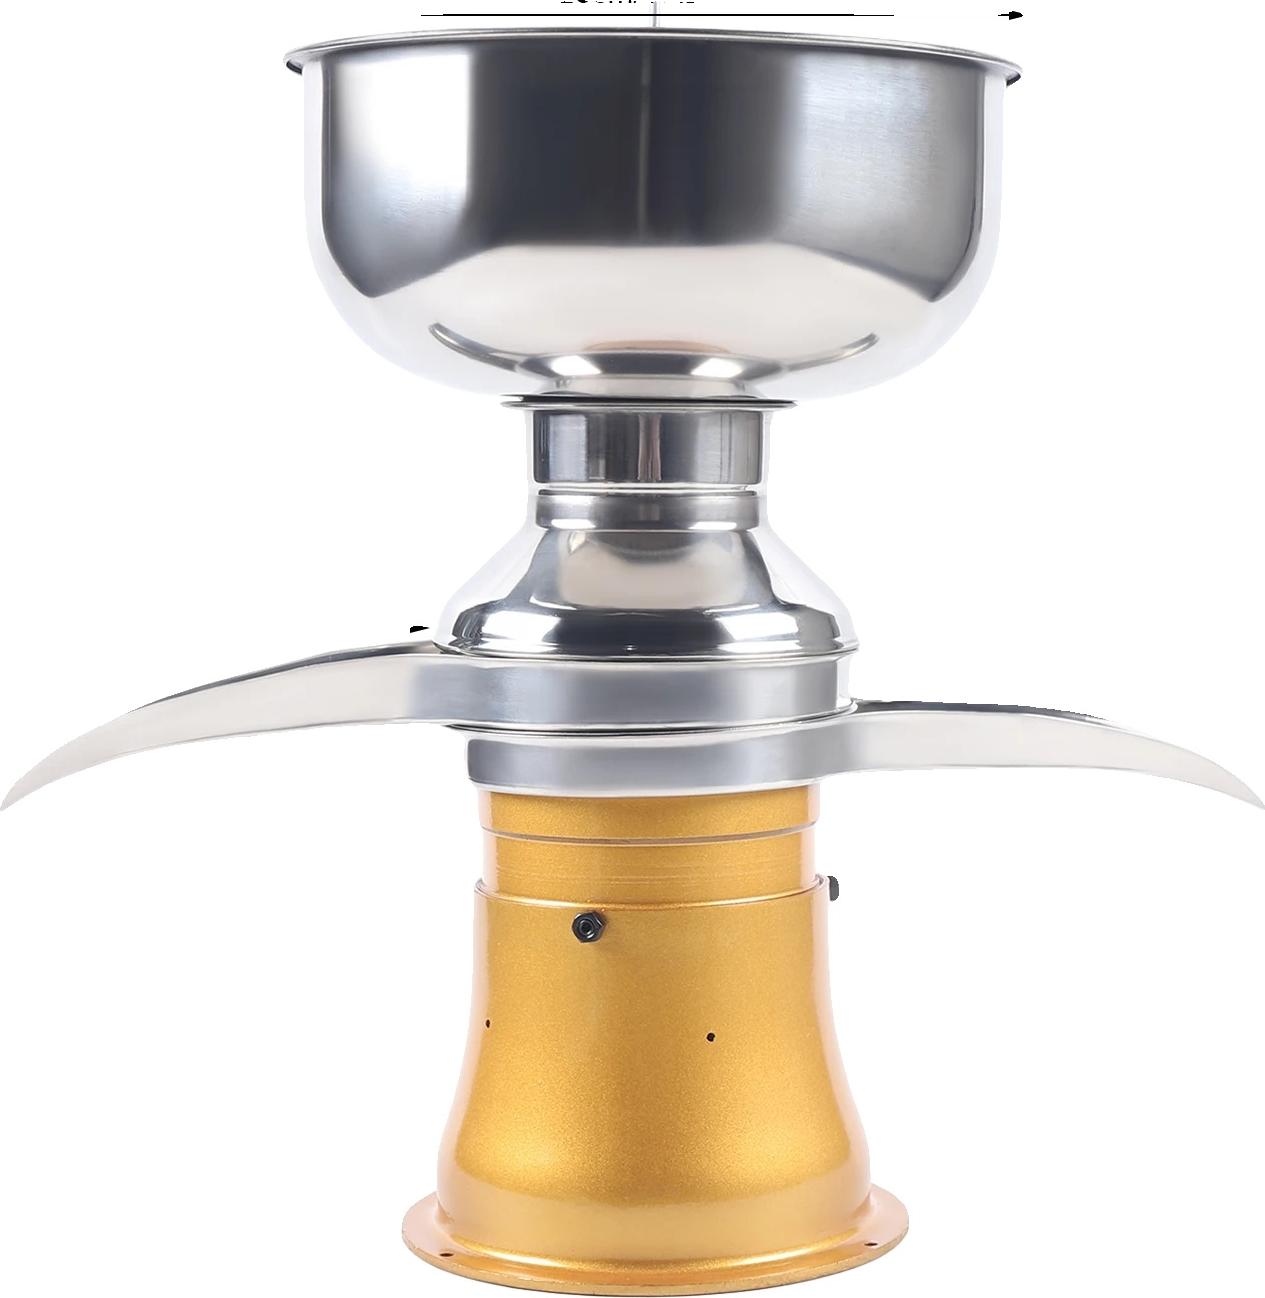
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V321,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
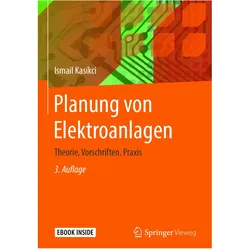
Planung von Elektroanlagen, Fachbücher von Ismail KasikciDieses Werk stellt dem Planer von Elektroanlagen die benötigten technischen Grundlagen, die einzuhaltenden Vorschriften und Standards sowie viele weitere praxisrelevante Informationen und Daten zur Verfügung. Nach Möglichkeit wurden die Planungswerte und Gleichungen in Tabellen und Abbildungen aufgeführt, um eine hohe Übersichtlichkeit und rasches Auffinden zu gewährleisten. Es dient somit als Lehr- und Handbuch für den täglichen Gebrauch durch den Elektro-Fachmann. Regenerative Energien, insbesondere Wasserkraft, Windkraft und PV-Anlagen, werden ebenfalls behandelt. Kurzschlussberechnung, Mittelspannungsanlagen, Erdungsanlagen, Spannungsfallberechnung und Schutztechnik bilden einen besonderen Schwerpunkt innerhalb des Werks. Viele Beispiele aus der Praxis runden das Buch ab. In der dritten Auflage wurden alle Themen sehr stark überarbeitet, besonders der Spannungsfall und Erd.200,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
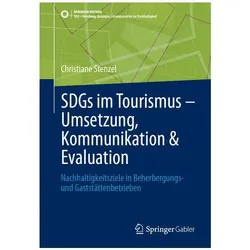
SDGs im Tourismus – Umsetzung, Kommunikation & Evaluation, Fachbücher von Christiane StenzelDas Fachbuch "SDGs im Tourismus – Umsetzung, Kommunikation & Evaluation" von Christiane Stenzel bietet eine umfassende Analyse der Nachhaltigkeitsziele (SDGs) im Kontext der Tourismusbranche. Es richtet sich an Fachleute und Interessierte, die sich mit der Implementierung und Kommunikation von nachhaltigen Praktiken in Beherbergungs- und Gaststättenbetrieben auseinandersetzen möchten. Auf 155 Seiten werden praxisnahe Ansätze und Strategien vorgestellt, die es ermöglichen, die SDGs effektiv in den Betriebsalltag zu integrieren. Das Buch behandelt sowohl die Herausforderungen als auch die Chancen, die mit der Umsetzung der Nachhaltigkeitsziele verbunden sind. Es bietet wertvolle Einblicke in die Evaluation von Massnahmen und deren Kommunikation an verschiedene Zielgruppen. Die klare Struktur und die fundierte Darstellung der Themen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die im Tourismus tätig sind und einen Beitrag zur nachhaltigen Entwicklung leisten möchten.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement - Das Praxisbuch: Mit effizienter Organisation und Planung zu starkem Fokus und weniger Stress, um bessere Ergebnisse mit geringeremZeitmanagement - Das Praxisbuch: Mit Effizienter Organisation Und Planung Zu Starkem Fokus Und Weniger Stress, Um Bessere Ergebnisse Mit Geringerem Zeitaufwand Zu Erzielen Von Matthias Seenberger, Psiana Verlag, 978-3-96930-531-7, Sprecher: Miriam...8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V321,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Planung von Elektroanlagen, Fachbücher von Ismail KasikciDieses Werk stellt dem Planer von Elektroanlagen die benötigten technischen Grundlagen, die einzuhaltenden Vorschriften und Standards sowie viele weitere praxisrelevante Informationen und Daten zur Verfügung. Nach Möglichkeit wurden die Planungswerte und Gleichungen in Tabellen und Abbildungen aufgeführt, um eine hohe Übersichtlichkeit und rasches Auffinden zu gewährleisten. Es dient somit als Lehr- und Handbuch für den täglichen Gebrauch durch den Elektro-Fachmann. Regenerative Energien, insbesondere Wasserkraft, Windkraft und PV-Anlagen, werden ebenfalls behandelt. Kurzschlussberechnung, Mittelspannungsanlagen, Erdungsanlagen, Spannungsfallberechnung und Schutztechnik bilden einen besonderen Schwerpunkt innerhalb des Werks. Viele Beispiele aus der Praxis runden das Buch ab. In der dritten Auflage wurden alle Themen sehr stark überarbeitet, besonders der Spannungsfall und Erd.200,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pijl, Jacques: Strategie = UmsetzungStrategie = Umsetzung , Strategien mit Stärke, Schnelligkeit und Beweglichkeit umsetzen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240124, Autoren: Pijl, Jacques, Übersetzung: Fritz, Jana~Radonic, Britta, Seitenzahl/Blattzahl: 347, Keyword: Changemanagement; Führung; Innovation; Strategie; Strategieumsetzung; digitalisierte Wirtschaft, Fachschema: Change Management~Management / Change Management~Veränderungsmanagement~Wandel (Management)~Unternehmensstrategie~Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Strategisches Management~Unternehmensführung, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 168, Höhe: 20, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knuth, Ulrike: 30 Kinderyoga-Partnerübungen für Koordination, Kommunikation und Konzentration30 Kinderyoga-Partnerübungen für Koordination, Kommunikation und Konzentration , Bildkarten für kleine Yogis von 4 bis 10. Mit Yoga-Übungen zu zweit Körperbewusstsein und Resilienz stärken , Katzenklappen > Katzen , Auflage: 2, Erscheinungsjahr: 20240316, Produktform: Box, Beilage: DIN A5, 32 Karten, 30 Übungen, beidseitig bedruckt, auf festem 350g-Karton, farbig illustriert, inkl. methodischer Hinweise, in farbiger Pappbox, plastikfrei verpackt mit OVP-Siegel, Titel der Reihe: Körperarbeit und innere Balance / 30 Ideen auf Bildkarten##, Autoren: Knuth, Ulrike, Illustrator: Pohl, Gabriele, Auflage: 24002, Auflage/Ausgabe: 2, Seitenzahl/Blattzahl: 32, Keyword: affirmationen; asanas; bewegungsangebot kita; freude; kinderyoga; kinderyoga karten; konzentration fördern; körperwahrnehmungsübungen; resilienz stärken; yoga bildkarten; yoga für kindern; yoga grundschule; yoga partnerübung; yoga übungen bilder; yoga übungen zu zweit, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Yoga, Fachkategorie: Vorschule und Kindergarten~Grundschule und Sekundarstufe I~Unterrichtsmaterialien~Kinder/Jugendliche: Sachbuch: Sport & Freizeitaktivitäten im Freien~Schule und Lernen~Kinder/Jugendliche: Persönliche und soziale Themen: Körper und Gesundheit~Körper und Geist, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 4 Jahre~In Bezug auf die frühe Kindheit~In Bezug auf die Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 10, Warengruppe: NB/Entspannung/Yoga/Meditation/Autogenes Training, Fachkategorie: Yoga, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Sender’s product category: NONBO, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Länge: 213, Breite: 150, Höhe: 18, Gewicht: 410, Produktform: Box, Genre: Spiele, PBS, Genre: Spiele, PBS,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.